
¿Qué encontrarás en esta edición?
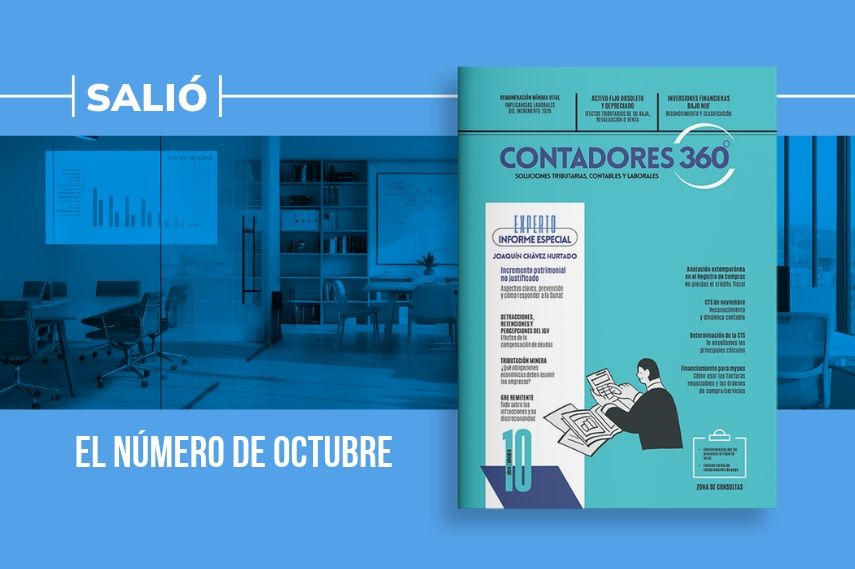
En esta nueva edición de la revista Contadores 360, ponemos a disposición de nuestros suscriptores una selección de contenidos especializados que brindan herramientas prácticas para la correcta gestión tributaria, contable y laboral.
Los informes abordan la prevención del incremento patrimonial no justificado, el registro contable de los aumentos de capital y el cálculo de la Compensación por Tiempo de Servicios (CTS) que corresponde depositar en noviembre de 2026.
Mediante análisis técnicos y casos prácticos, nuestros especialistas ofrecen criterios para sustentar el origen de los fondos, comprender los efectos de las operaciones societarias y cumplir adecuadamente con las obligaciones laborales.
Lo invitamos a revisar esta nueva edición de Contadores 360 para acceder al desarrollo completo de estos y otros informes especializados.
Si aún no está suscrito, al final de esta publicación encontrará el enlace para acceder a nuestra suscripción.
Contenidos más resaltantes de esta edición
– Bloque tributario
Incremento patrimonial no justificado: aspectos claves, prevención y cómo atender las observaciones de la Sunat
Resumen
El incremento patrimonial no justificado constituye un mecanismo de determinación presunta del Impuesto a la Renta aplicable a las personas naturales. Frente al uso de herramientas digitales y al acceso de la Sunat a información financiera y patrimonial, resulta fundamental identificar las inconsistencias entre las rentas declaradas y los movimientos, adquisiciones y consumos realizados. Este informe analiza las principales formas de determinación del incremento patrimonial no justificado, así como los medios probatorios necesarios para acreditar el origen de los fondos, considerando la normativa vigente y los criterios administrativos y jurisprudenciales aplicables.
– Bloque contable
Registro contable de los aumentos de capital
Resumen
El aumento de capital constituye una decisión estratégica que puede fortalecer la liquidez, permitir la capitalización de pasivos y mejorar la valoración empresarial. Su adecuada ejecución exige considerar aspectos societarios, contables y tributarios, incluidos el procedimiento previsto en la Ley General de Sociedades, el tratamiento bajo las NIIF y los efectos fiscales asociados, especialmente en los aportes no dinerarios. El informe presenta casos prácticos y aborda cuestiones relacionadas con los excedentes de revaluación y los intangibles, como el know-how, para facilitar la comprensión y el registro contable de estas operaciones.
– Bloque laboral
Cálculo de la CTS a ser depositada en el mes de noviembre de 2026
Resumen
El informe presenta una serie de casos prácticos sobre el cálculo de la Compensación por Tiempo de Servicios (CTS) correspondiente al periodo de mayo a octubre de 2026, cuyo depósito debe efectuarse en noviembre. Mediante ejemplos, explica el procedimiento para determinar este beneficio y desarrolla los principales aspectos que los empleadores deben considerar para realizar su depósito correctamente, cumplir con la normativa vigente y garantizar los derechos de los trabajadores.
Datos de contacto
Si desea asesoría especializada sobre estos u otros temas, puede solicitar una cita al (01) 741-1119, anexo 100, o escribirnos a consultas@contadores360.pe.
Si la información le resultó útil o interesante, lo invitamos a compartirla y seguirnos en nuestras redes sociales para acceder a más contenido actualizado.
Fuente: Staff de Contadores 360
Fecha: 05/11/2026


Leave a Reply