

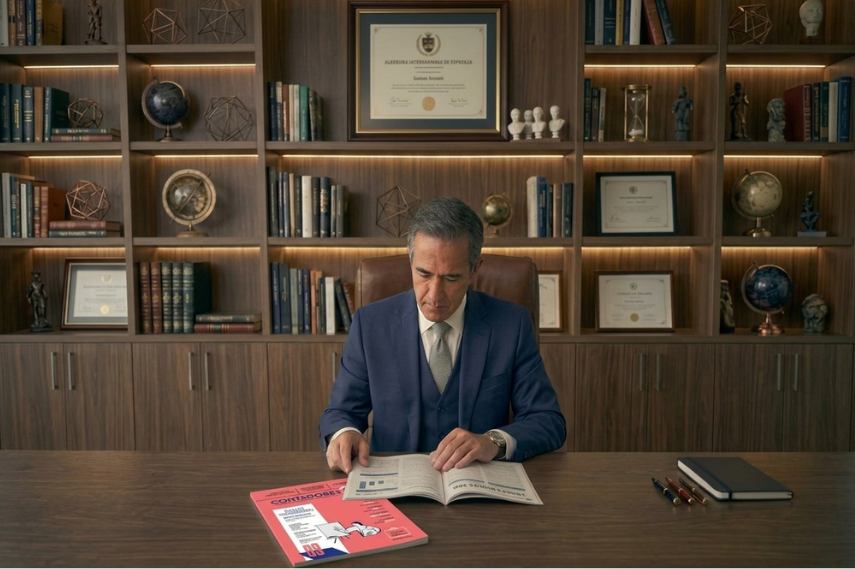
¿Qué encontrarás en esta edición?
En esta nueva edición de la revista Contadores 360, ponemos a disposición de nuestros suscriptores una selección de contenidos especializados orientados a brindar herramientas prácticas para la correcta gestión tributaria, contable y laboral de las empresas.
Los informes desarrollan temas de alta relevancia que generan frecuentes consultas en la práctica profesional, ofreciendo un análisis técnico sustentado en la normativa vigente y complementado con criterios aplicables a situaciones reales.
Asimismo, nuestros especialistas presentan desarrollos prácticos y recomendaciones que facilitan la correcta interpretación de las normas, contribuyendo a prevenir contingencias y fortalecer la toma de decisiones dentro de las organizaciones.
Lo invitamos a revisar esta nueva edición de Contadores 360 para acceder al desarrollo completo de estos y otros informes especializados.
Si aún no estás suscrito, al final de esta publicación encontrarás el enlace para acceder a nuestra suscripción.
Contenido más resaltantes de esta edición
– Bloque tributario
Reglas para el cumplimiento correcto del uso de medios de pago
Aspectos controvertidos y cómo evitar contingencias tributarias
Autor: Joaquín Chávez Hurtado
Resumen
El artículo analiza las principales reglas vinculadas con el uso obligatorio de medios de pago o bancarización en las operaciones realizadas por personas naturales y jurídicas. Se desarrollan los parámetros y formalidades que deben observarse para cumplir correctamente esta obligación, así como las principales consecuencias tributarias derivadas de su incumplimiento, entre ellas, el desconocimiento del costo o gasto para efectos del Impuesto a la Renta y del crédito fiscal del IGV. Asimismo, se abordan desde una perspectiva práctica los principales aspectos controvertidos relacionados con la bancarización, con el propósito de prevenir contingencias tributarias.
– Bloque contable
Provisión según NIC 37
Análisis y dinámica contables
Autor: Freddy Haro Bendita
Resumen
El informe desarrolla el tratamiento contable de las provisiones conforme a la NIC 37, destacando la importancia de su adecuado reconocimiento para reflejar de manera transparente y fiable la situación económica y financiera de una organización. Se explica la diferencia entre las provisiones y los pasivos exigibles, así como los requisitos que deben cumplirse para su reconocimiento contable. Asimismo, se desarrollan casos prácticos sustentados en la normativa aplicable, orientados a facilitar la identificación de obligaciones futuras y la adecuada gestión de situaciones de incertidumbre.
– Bloque laboral
¿Cuándo se configura el derecho al descanso sentado y alternancia de la postura en los centros de trabajo?
Análisis de la Ley N.° 32721 y sus principales implicancias laborales
Autor: Johnny Rudy Sánchez Velarde
Resumen
El artículo analiza la Ley N.° 32721, que reconoce y consolida el derecho al descanso sentado y a la alternancia postural frente a la bipedestación prolongada en los centros de trabajo. Desde una perspectiva dogmática, interdisciplinaria y comparada, se examinan sus antecedentes, las experiencias desarrolladas en otros países de Latinoamérica y la aplicación supletoria de la Norma Básica de Ergonomía. Asimismo, se evalúan las excepciones previstas en la norma bajo los principios de igualdad y proporcionalidad, así como los principales desafíos para su aplicación en sectores como agroindustria, acuicultura, logística, ventas de ruta, hospitalidad y servicios policiales extraordinarios. Finalmente, se plantean criterios de fiscalización y propuestas para articular la salud ocupacional con las garantías propias del régimen sancionador.
Datos de contacto
Si desea asesoría especializada sobre estos u otros temas, puede solicitar una cita al (01) 741-1119, anexo 100, o escribirnos a consultas@contadores360.pe.
Si la información le resultó útil o interesante, lo invitamos a compartirla y seguirnos en nuestras redes sociales para acceder a más contenido actualizado.
Fuente: Staff de Contadores 360
Fecha: 05 / 10 / 2026

Leave a Reply