
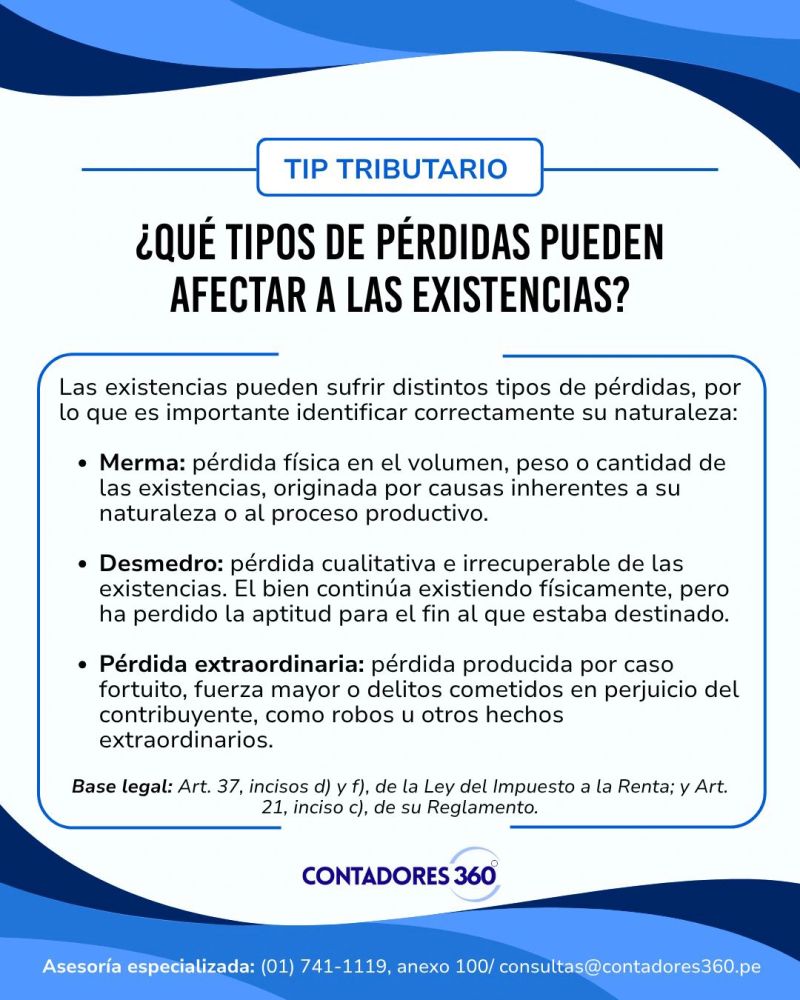
Compartimos con ustedes un Tip Tributario sobre las pérdidas que pueden afectar a las existencias: es importante identificar correctamente su naturaleza, ya que estas pueden clasificarse en merma, desmedro o pérdida extraordinaria.
En el presente, se abordan las principales consideraciones sobre cada tipo de pérdida:
- Merma: pérdida física en el volumen, peso o cantidad de las existencias, originada por causas inherentes a su naturaleza o al proceso productivo.
- Desmedro: pérdida cualitativa e irrecuperable de las existencias. El bien continúa existiendo físicamente, pero ha perdido la aptitud para el fin al que estaba destinado.
- Pérdida extraordinaria: pérdida producida por caso fortuito, fuerza mayor o delitos cometidos en perjuicio del contribuyente, como robos u otros hechos extraordinarios.
Base legal: Art. 37, incisos d) y f), de la Ley del Impuesto a la Renta; y Art. 21, inciso c), de su Reglamento.
Si deseas asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribiéndonos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Fuente: Staff de Contadores 360°.
Fecha: 16/09/2026.

Leave a Reply