

1. Datos Generales
Proposición N.° 00419-2026-2031-CD
Materia: Tributario, agrario, agroexportador y seguridad social.
Objeto: Modificar el régimen tributario aplicable a las empresas agrarias de mayor dimensión económicaç
2. Objeto de la propuesta
La iniciativa propone eliminar progresivamente el tratamiento tributario preferencial del que actualmente gozan las grandes empresas agrarias y agroexportadoras. Para ello, plantea modificar los párrafos 12.1 y 12.2 del artículo 12 de la Ley N.° 32434, a fin de establecer tasas diferenciadas del Impuesto a la Renta según el nivel de ingresos netos de las empresas.
Asimismo, propone modificar el artículo 9 de la Ley N.° 31969 para restituir el aporte ordinario de 9 % a EsSalud respecto de las empresas agrarias de mayor dimensión económica, manteniendo temporalmente la tasa de 6 % para las empresas de menor escala.
3. Detalles relevantes
Nuevas tasas del Impuesto a la Renta
La propuesta establece una transición hacia el Régimen General del Impuesto a la Renta en función del nivel de ingresos netos de las empresas agrarias:
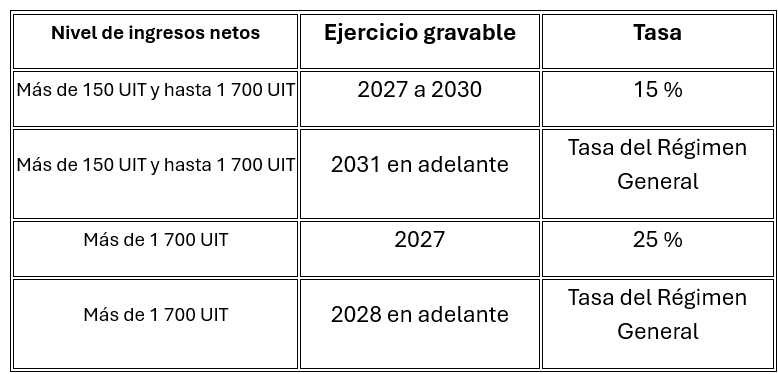
Para determinar el tramo aplicable se consideraría la UIT vigente en cada ejercicio gravable. De esta manera, las empresas con ingresos superiores a 1 700 UIT pasarían a tributar con una tasa de 25 % en 2027 y quedarían sujetas al Régimen General desde 2028.
Cambios en los pagos a cuenta del Impuesto a la Renta
Las empresas agrarias sujetas a la tasa de 15 % y comprendidas en el inciso b) del artículo 85 de la Ley del Impuesto a la Renta efectuarían sus pagos a cuenta aplicando una tasa de 0,8 % sobre los ingresos netos mensuales.
En cambio, las empresas sujetas a una tasa distinta al 15 % se regirían por las reglas generales de pagos a cuenta establecidas en la Ley del Impuesto a la Renta y sus normas reglamentarias.
Restitución del aporte de 9 % a EsSalud
Otro de los principales cambios se refiere a las contribuciones a EsSalud. La propuesta establece que las empresas que, en el año fiscal anterior, hubieran declarado 100 o más trabajadores o ventas superiores a 1 700 UIT deberán aplicar la tasa ordinaria de 9 % sobre los conceptos remunerativos que constituyen la base imponible.
Para las empresas que hubieran declarado menos de 100 trabajadores y ventas que no superen las 1 700 UIT, se mantendría la tasa de 6 % hasta diciembre de 2028. A partir de enero de 2029, también les correspondería aplicar la tasa general de 9 %.
Pequeños productores agrarios no serían afectados
La propuesta precisa que no se modifica el régimen del Impuesto a la Renta aplicable a los pequeños productores agrarios regulado en el artículo 11 de la Ley N.° 32434.
Asimismo, se mantienen las medidas de promoción vinculadas con asistencia técnica, financiamiento, asociatividad, innovación, infraestructura y acceso a mercados dirigidas a este segmento.
Si deseas asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribirnos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Fuente: Staff de Contadores 360
Fecha: 28/09/2026

Leave a Reply