
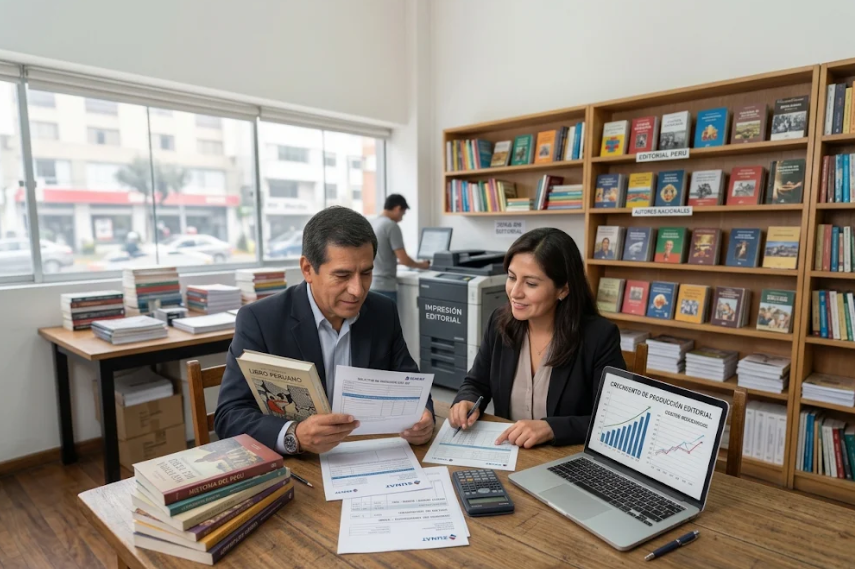
El Pleno de la Cámara de Diputados aprobó por unanimidad, con 105 votos a favor, el dictamen recaído en los proyectos de ley N.° 306-2026-2031-CD y N.° 508-2026-2031-CD, que propone restablecer por tres años el reintegro tributario del Impuesto General a las Ventas (IGV) a favor de las editoriales de libros.
La iniciativa busca evitar que el IGV pagado por las editoriales en la adquisición de insumos y servicios destinados a la producción de libros se incorpore a sus costos, favoreciendo así las condiciones de producción y oferta editorial formal, así como el acceso de la población a los libros y la lectura.
¿En qué consiste el beneficio tributario?
El reintegro tributario permite que las editoriales que cumplan los requisitos legales soliciten la devolución del IGV correspondiente a determinadas adquisiciones e importaciones destinadas a su actividad editorial.
Durante la sustentación del dictamen, el presidente de la Comisión de Educación, Cultura y Deporte, Juan Castrejón Fernández, explicó que, debido a que la venta de libros se encuentra exonerada del IGV, las editoriales no pueden utilizar como crédito fiscal el impuesto pagado por los insumos y servicios empleados en su producción.
En ese sentido, el reintegro busca evitar que dicho impuesto se convierta en un costo adicional para las editoriales y termine repercutiendo en el precio que asume el lector.
¿Qué editoriales podrán acceder al reintegro del IGV?
De acuerdo con el texto sustitutorio aprobado, serán beneficiarias las editoriales de libros que cumplan los requisitos y condiciones establecidos en el artículo 13 de la Ley N.° 31893, así como en sus disposiciones reglamentarias y complementarias aplicables.
El beneficio comprenderá el IGV correspondiente a las adquisiciones e importaciones elegibles efectuadas durante los tres años de vigencia de la norma.
Asimismo, se precisa que el reintegro no comprenderá las operaciones realizadas entre el vencimiento del beneficio anterior, ocurrido el 17 de octubre de 2026, y la entrada en vigor de la nueva ley. Tampoco contempla una prórroga o renovación automática.
¿Cómo se supervisará la aplicación del beneficio?
El texto aprobado establece que el Ministerio de Cultura, en coordinación con la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) y la Biblioteca Nacional del Perú, deberá publicar cada 180 días calendario información sobre la utilización y los resultados del reintegro tributario.
Este seguimiento permitirá evaluar, como mínimo, la cobertura del beneficio, su costo fiscal, la evolución de la actividad editorial y otros indicadores vinculados con los objetivos de la medida.
Además, se contempla una evaluación integral que deberá realizarse y publicarse por lo menos un año antes del vencimiento del beneficio. Sus resultados serán remitidos a las comisiones competentes del Congreso dentro del mismo plazo.
¿Cuándo entraría en vigencia la medida?
Según el texto sustitutorio aprobado, la ley entrará en vigor el primer día calendario del mes siguiente al de su publicación en el diario oficial El Peruano.
Asimismo, se establece que su aplicación no estará condicionada a la expedición de nuevas disposiciones reglamentarias, pues se utilizarán las normas existentes en todo aquello que resulte compatible con la nueva ley.
Cabe precisar que la aprobación del dictamen por la Cámara de Diputados no implica que el beneficio ya se encuentre vigente. Su restablecimiento dependerá de que se complete el procedimiento legislativo correspondiente y se publique la ley.
¿El dictamen contempla la exoneración del impuesto a la renta sobre las regalías?
No. Durante el debate, el presidente de la Comisión de Economía, José Miguel Marcelo Salazar, precisó que la propuesta comprende únicamente el reintegro tributario del IGV y no contempla ampliar la exoneración del impuesto a la renta aplicable a las regalías.
Si bien durante la discusión parlamentaria se planteó incorporar una exoneración para las regalías de autores y traductores hasta el 31 de diciembre de 2029, con un límite de diez UIT anuales por beneficiario, esta propuesta no fue incluida en el texto sustitutorio aprobado.
Para recibir asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribirnos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Fuente: Staff Contadores 360°.
Fecha: 12/11/2026.

Leave a Reply