
Como se conoce, el Sistema de pagos de obligaciones tributarias – SPOT o detracciones, es un sistema de “adelanto” del pago del IGV, que consiste en que el cliente al momento del pago a un proveedor por un bien o servicio sujeto al sistema, “detraiga” un porcentaje del precio y lo deposite en la cuenta de detracciones del Banco de la Nación abierta a nombre del proveedor.
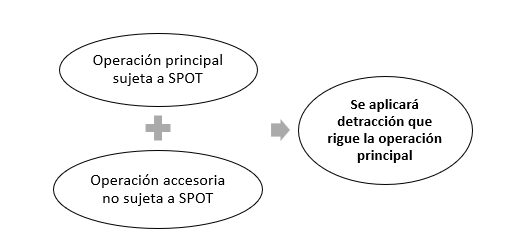
Sin embargo, muchas veces nos podemos encontrar con dos operaciones en una misma factura, una de ellas correspondiente a una venta de bienes (no sujeta a detracción) y que éstas incluye algún servicio (sujeto a detracción) y que en conjunto superen el umbral para aplicar el SPOT.
En esos casos, es necesario, determinar si dicha operación estará sujeta a detracción o no, y para ello resulta necesario conocer acerca del “principio de accesoriedad” dispuesto en la Ley del IGV, pero aplicable también al régimen de detracciones.
- Cómo se aplica el principio de accesoriedad
Bajo normas del IGV[1], si una operación de venta de bienes se incluye de manera accesoria la prestación de un servicio, debe entenderse que toda la retribución forma parte del valor de venta de bienes.
De igual modo, cuando con motivo de la prestación de servicios se transfieran accesoriamente bienes, toda la retribución forma parte del valor del servicio contratado.
[1] Artículo 14 de la Ley del IGV
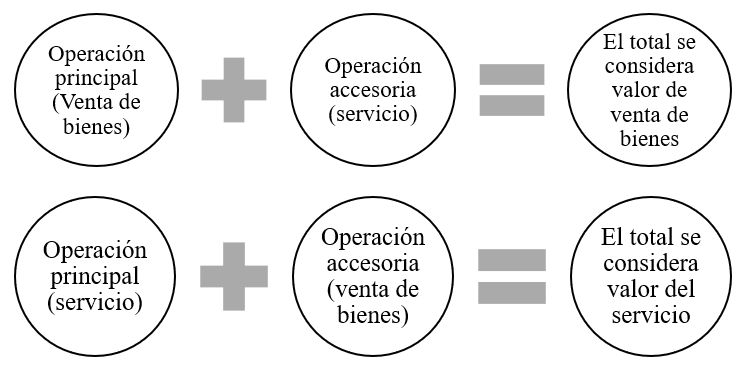
De este modo y de acuerdo a lo señalado en la norma de detracciones (D.leg. 940 y R.S. 183-2004-SUNAT), el importe de la operación sujeta a detracción se aplica sobre el valor de venta del bien o del servicio (según el artículo 14 de la Ley del IGV) por lo que dicha regla será aplicable también a las operaciones sujetas al Sistema de Detracciones.
Por lo tanto, podemos graficar lo siguiente:
Se puede revisar el Informe N° 040-2013-SUNAT
Para recibir asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribirnos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Elaborado por : CPC Marco Antonio Herrada Córdova
Fecha : 11/09/2026

Leave a Reply