
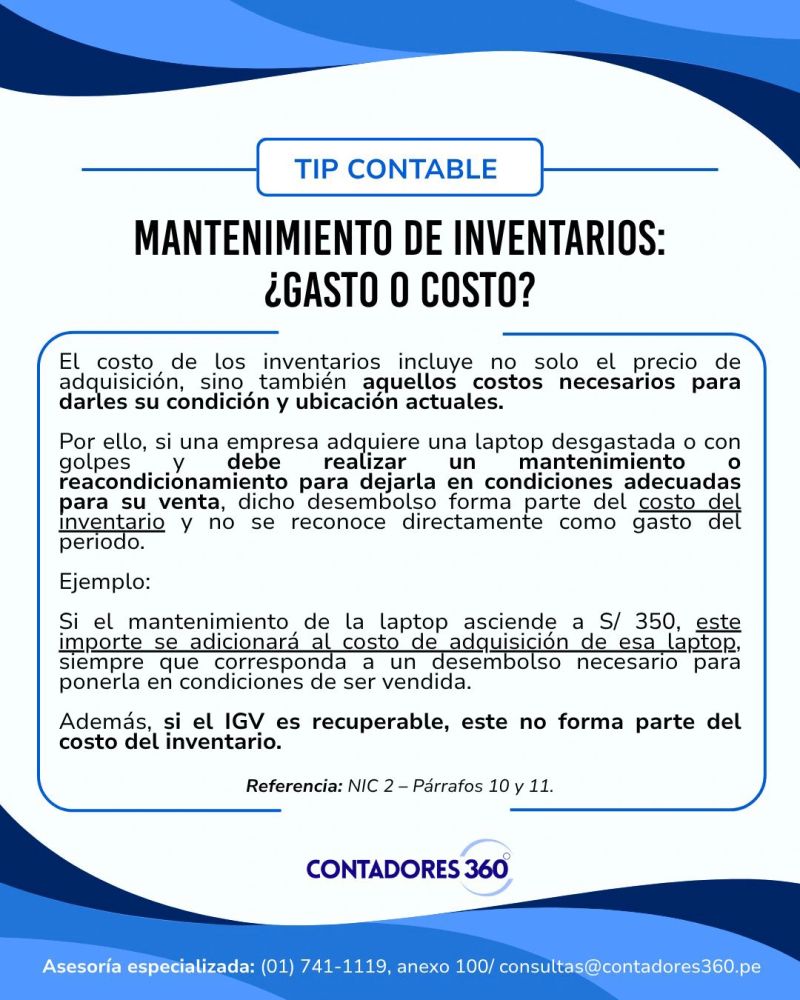
Compartimos con ustedes un Tip Contable sobre el tratamiento del mantenimiento de inventarios: el costo de los inventarios incluye no solo el precio de adquisición, sino también aquellos costos necesarios para darles su condición y ubicación actuales.
En el presente, se abordan las principales consideraciones sobre este tratamiento: si una empresa adquiere una laptop desgastada o con golpes y debe realizar un mantenimiento o reacondicionamiento para dejarla en condiciones adecuadas para su venta, dicho desembolso forma parte del costo del inventario y no se reconoce directamente como gasto del periodo.
Ejemplo: si el mantenimiento de la laptop asciende a S/ 350, este importe se adicionará al costo de adquisición de esa laptop, siempre que corresponda a un desembolso necesario para ponerla en condiciones de ser vendida. Además, si el IGV es recuperable, este no forma parte del costo del inventario.
Base legal: NIC 2 – Párrafos 10 y 11.
Si deseas asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribiéndonos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Fuente: Staff de Contadores 360°.
Fecha: 15/09/2026.

Leave a Reply