
RESUMEN
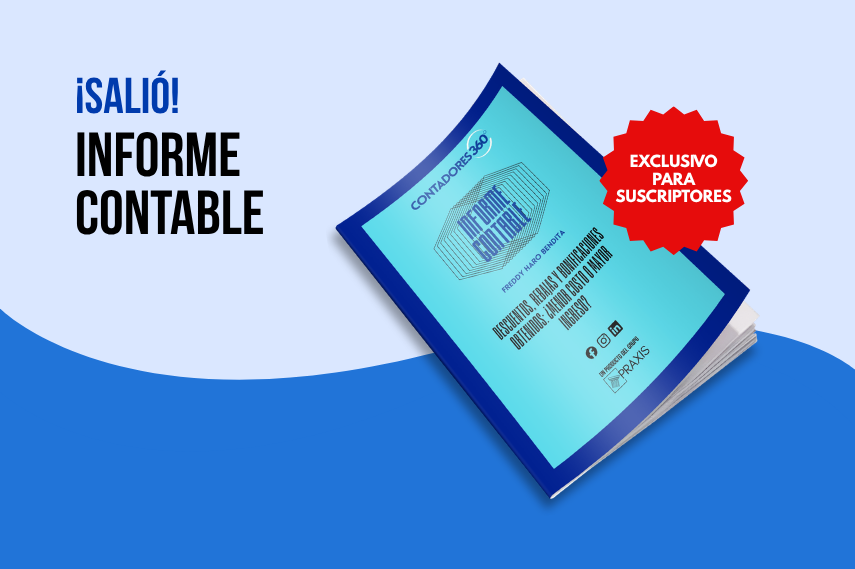
En la presente quincena se abordará el correcto tratamiento contable de los descuentos, rebajas y bonificaciones obtenidas, lo cual es fundamental para reflejar fielmente la esencia económica de dichas transacciones. La identificación de si estos conceptos representan un menor costo del activo o un mayor ingreso es un desafío técnico que impacta directamente en la valoración de inventarios y activos fijos. Por lo tanto, se analizarán los criterios clave bajo las NIIF para evitar la sobreestimación de activos, a fin de permitir la toma de decisiones informadas y garantizar un rendimiento financiero preciso.
¿Qué encontrará en este informe?
En el presente informe, analizamos los principales criterios contables que deben considerarse para determinar el tratamiento adecuado de los descuentos, rebajas y bonificaciones obtenidos, diferenciando aquellos conceptos que corresponden a una reducción del costo de adquisición de aquellos que, por su naturaleza, podrían representar un mayor ingreso.
Asimismo, abordamos los criterios aplicables bajo la NIC 2 – Inventarios y la NIC 16 – Propiedades, Planta y Equipo, así como los aspectos que deben evaluarse para evitar la sobreestimación de activos y lograr una adecuada presentación de la información financiera.
Autor
Freddy Haro Bendita
Contador público por la Universidad Nacional Mayor de San Marcos. Especialización en tributación y cursando estudios de maestría en Política y Gestión Tributaria por la misma casa de estudios. Exasesor de Contadores & Empresas. Asesor contable de la revista Contadores 360.
Acceda al contenido completo
Encuentre el informe completo en nuestra web y manténgase actualizado con el análisis de nuestros especialistas y las principales novedades tributarias, contables y empresariales.
Si desea asesoría especializada sobre este u otros temas, puede solicitar una cita al (01) 741-1119, anexo 100, o escribirnos a consultas@contadores360.pe.
Si la información le resultó útil o interesante, lo invitamos a compartirla y seguirnos en nuestras redes sociales para acceder a más contenido actualizado.
Fuente: Staff de Contadores 360
Fecha: 09/07/2026

Leave a Reply