
Los sistemas administrativos del IGV son los siguientes: detracciones, retenciones Y percepciones. La principal característica de estos regímenes especiales es el de recabar el pago adelantado del IGV, incrementando la recaudación hacia el fisco, trasladando al contribuyente (proveedor y/o cliente) la labor que en principio le correspondería efectuar a la Administración Tributaria.
En ese sentido, se debe tener en cuenta la implicancia tributaria que tienen las notas de crédito o débito en cada uno de estos sistemas. A continuación les compartimos los principales alcances en cada uno de ellos:
1. Sistema de detracciones
Si bien en la normativa de las detracciones no se ha previsto una regla especifica respecto al efecto que se origina cuando la operación está sujeta a modificaciones:
- Antes de la obligación de efectuar la detracción
En el supuesto de que la emisión de la nota de crédito o nota de débito sea con anterioridad al depósito de la detracción, resultaría razonable que, al no haberse efectuado aun el depósito, la detracción se aplique considerando el precio ajustado por las respectivas notas o que no se efectúe detracción, si se anuló la operación, pues de lo contrario se generarían depósitos indebidos o en exceso.
- Después de haber efectuado el depósito de la detracción
Si la nota de crédito donde se disminuye el valor de la operación es emitida luego del pago de la factura y depositada la detracción, no correspondería la devolución del importe detraído depositado, según se desprende del Informe N° 103-2013-SUNAT/4B0000.
En el caso de notas de débito que incrementen el valor de la operación (antes o después de efectuado el depósito de la detracción), según el criterio vertido por la Sunat en el Informe N° 118-2016-SUNAT/5D0000, la detracción sí debería efectuarse.)
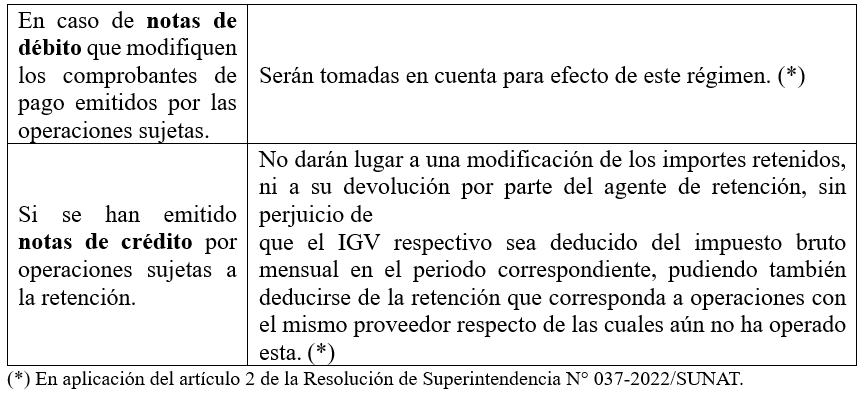
2. Sistema de retenciones del IGV
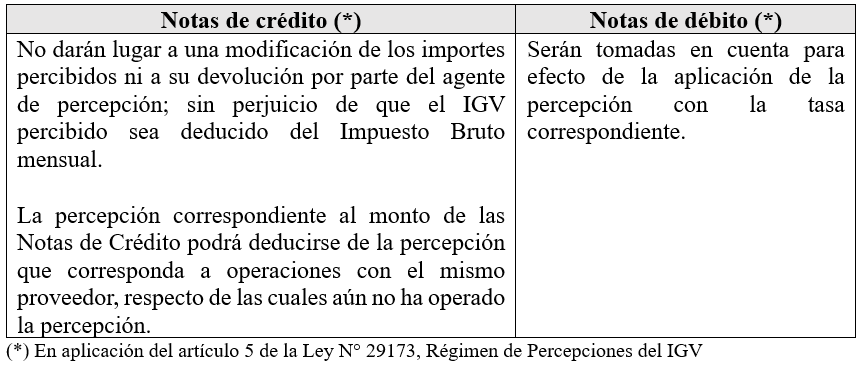
3. Sistemas de percepciones
Si deseas asesoría especializada sobre este tema, puedes contactarnos al (01) 741-1119, Anexo 100 o escribiéndonos a consultas@contadores360.pe.
Si la información te resultó útil o interesante, no olvides compartirla y seguirnos en nuestras redes sociales para más contenido actualizado.
Fuente: Staff de Contadores 360°.
Fecha: 09/09/2026.


Leave a Reply